

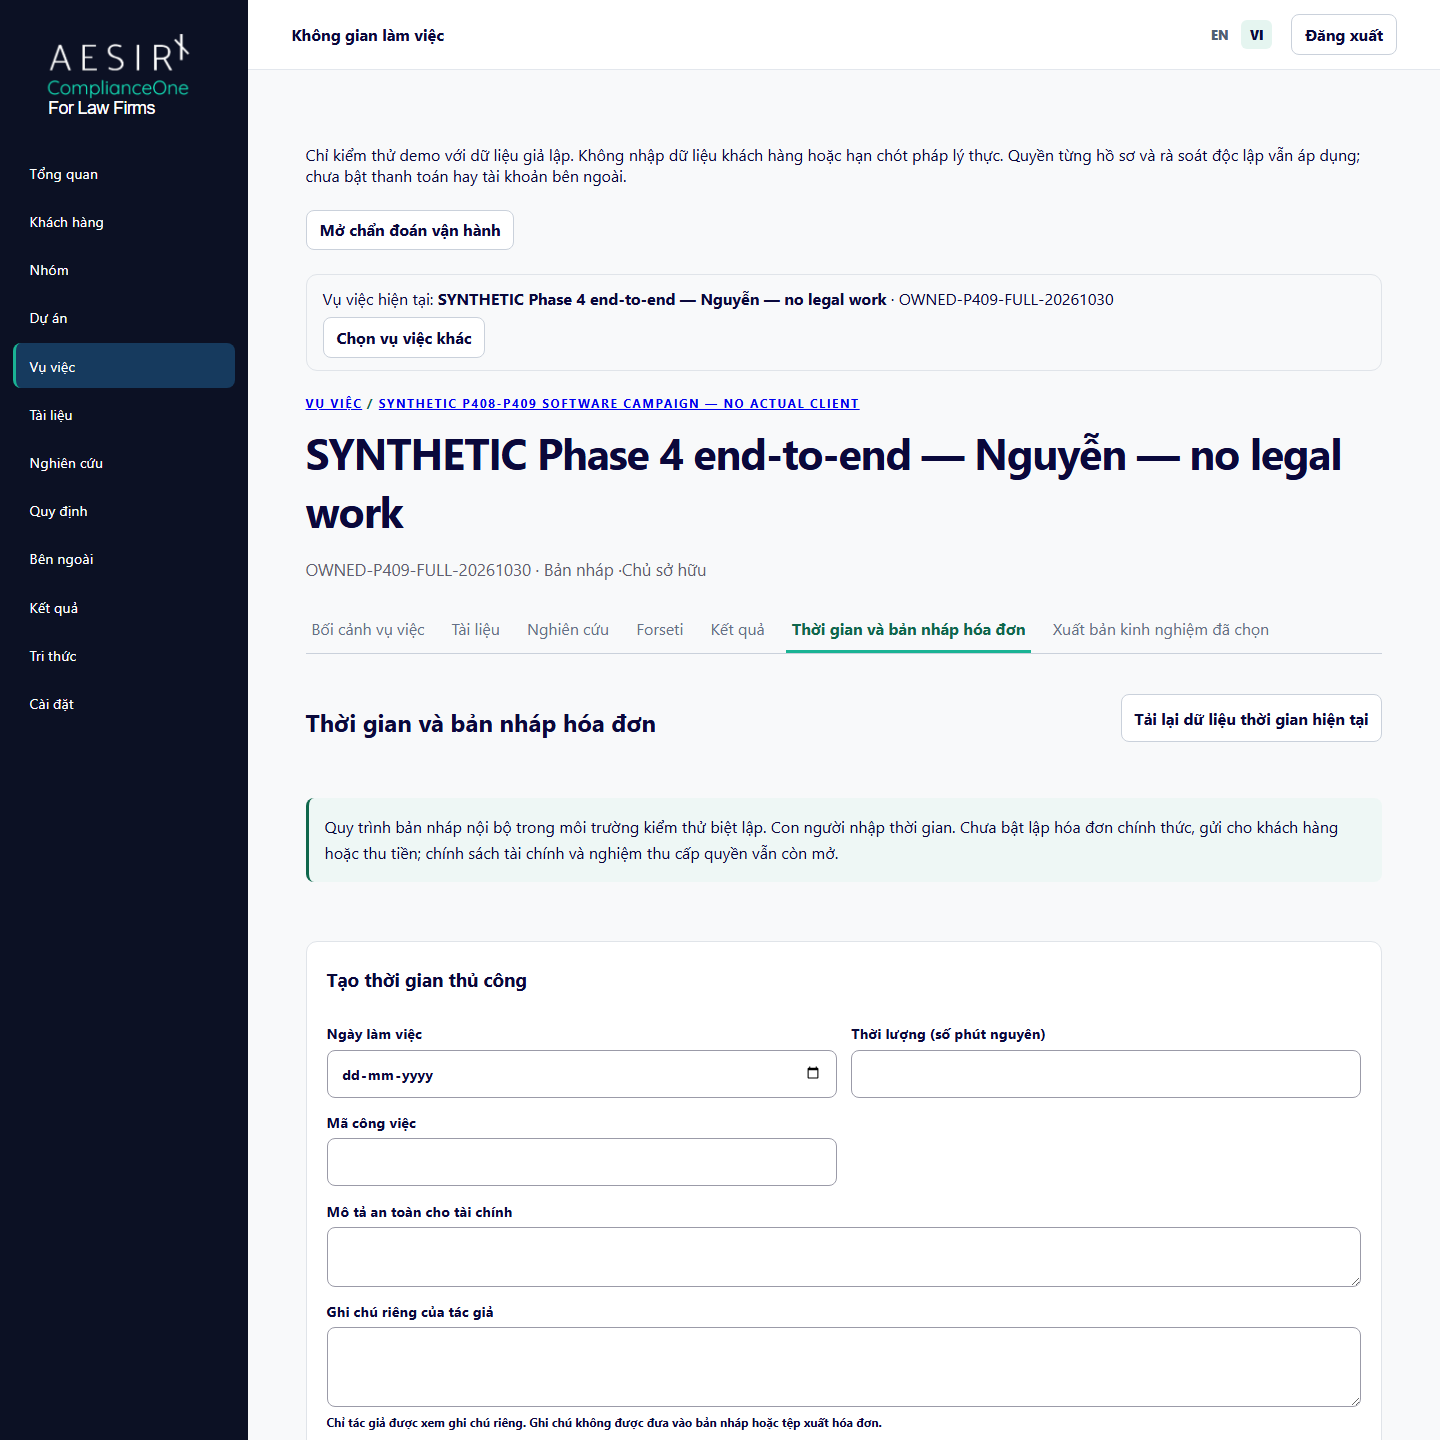
Tách công việc thực tế và quyết định lập dự thảo tính phí khỏi kế hoạch
Vì sao rà soát thời gian và hóa đơn quan trọng
Liên kết đến phần này ↗Lập kế hoạch dịch vụ và ghi nhận công việc thực sự đã làm là hai hoạt động khác nhau. Coi ước tính nhiệm vụ là bản ghi thời gian làm mờ căn cứ cho trao đổi tính phí về sau.
Luật sư và người rà soát tài chính được ủy quyền cần kiểm tra vụ việc, thời gian đã ghi và chính sách đơn giá hiện tại trước khi chuẩn bị dự thảo. Dự thảo cần phân biệt được với hóa đơn đã phát hành cho khách hàng.
Quy trình thời gian ghi nhận thủ công thời gian thực tế và hỗ trợ dự thảo hóa đơn nội bộ được rà soát riêng khi được cấu hình. Quy trình dự thảo và xuất tách biệt với gửi hóa đơn, thu phí và thanh toán thuê bao.
Cách hoạt động
Liên kết đến phần này ↗Chủ động ghi thời gian thực tế
Dùng quy trình nhập thời gian được phép cho vụ việc định danh. Ước tính nhiệm vụ và thao tác kế hoạch trong ứng dụng không tự động tạo thời gian thực tế hoặc bản ghi tính phí.
Kiểm tra chính sách đơn giá
Nhân viên được ủy quyền có thể duy trì chính sách đơn giá liên quan và rà soát loại tiền cùng cơ sở đã ghi nhận. Chỉ riêng ước tính nhiệm vụ không quyết định số tiền phải tính.
Chuẩn bị và rà soát dự thảo nội bộ
Chuẩn bị dự thảo hóa đơn được phép từ bản ghi đủ điều kiện và dùng công cụ rà soát riêng. Kiểm tra phạm vi hiện tại và thời gian đã ghi trước khi người rà soát hành động.
Xuất trong phạm vi nội bộ
Dùng chức năng xuất nội bộ được phép và kiểm tra kết quả. Phát hành, gửi hoặc thu phí hóa đơn cần quy trình được ủy quyền riêng của công ty; chức năng thanh toán thuê bao chưa hoạt động thuộc phạm vi khác.
Điểm khác biệt
Liên kết đến phần này ↗Khi thiếu bản ghi thời gian và đơn giá đã rà soát
- Giờ dự kiến bị coi là công việc đã thực hiện.
- Bản ghi thời gian mất bối cảnh vụ việc.
- Giả định đơn giá được sao chép giữa các bảng tính.
- Chuẩn bị dự thảo bị nhầm với phê duyệt.
- Bản xuất nội bộ bị coi là hóa đơn đã phát hành.
Khi ghi thời gian và rà soát hóa đơn
- Ghi thủ công thời gian thực tế cho vụ việc định danh.
- Rà soát chính sách đơn giá và loại tiền đã ghi nhận.
- Chuẩn bị dự thảo hóa đơn nội bộ đủ điều kiện.
- Sử dụng quyết định rà soát dự thảo riêng.
- Tách xuất tài liệu khỏi phát hành và thu phí.
Dự thảo tính phí nội bộ có thể rà soát
Liên kết đến phần này ↗Ước tính kế hoạch vẫn tách biệt với thời gian thực tế đã ghi.
Người rà soát tài chính có thể kiểm tra dự thảo nội bộ và các bản ghi thời gian hỗ trợ.
Bản xuất nội bộ được phép không âm thầm phát hành hoặc thu phí hóa đơn.
Xem quy trình rà soát thời gian và hóa đơn
Liên kết đến phần này ↗Đánh giá quy trình bằng hồ sơ giả lập đại diện và những vai trò công ty dự định sử dụng.
Bước tiếp theo
Liên kết đến phần này ↗Trao đổi về yêu cầu triển khai, đối tượng sử dụng và quyền sử dụng nguồn cho đợt đánh giá đã thống nhất.